Следите за нашим Telegram каналом, чтобы не пропустить самое актуальное.
Мировой рынок пшеницы адаптировался к перебоям черноморского экспорта, но риск роста цен сохраняется
Дата: 15 ноября 2026 г. 7:23 | Просмотров: 76
Мировой рынок пшеницы адаптировался к перебоям черноморского экспорта, однако полностью заместить российские и украинские поставки пока не удалось.Увеличение предложения со стороны других экспортеров и ожидания восстановления судоходства привели к снижению биржевых котировок.
Вместе с тем аналитики, опрошенные «Агроэкспертом», допускают новый рост цен во втором квартале 2027 года, если ограничения на черноморские перевозки сохранятся.
На торгах 13 ноября фьючерсы на пшеницу в Чикаго опускались до 5,82 долл. за бушель - минимального уровня с 30 июня. Позднее котировки восстановились до 5,955 долл. за бушель. От максимума 28 августа (7,67 долл.) снижение составило около 25%.
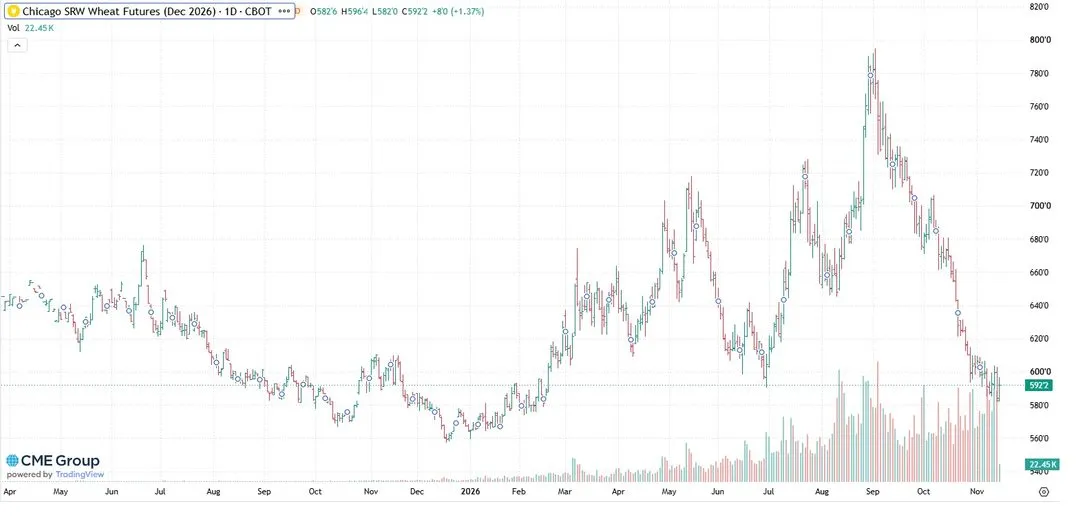
По оценкам аналитиков, давление на рынок оказали увеличение предложения из альтернативных источников, достаточные мировые запасы и ожидания деэскалации.
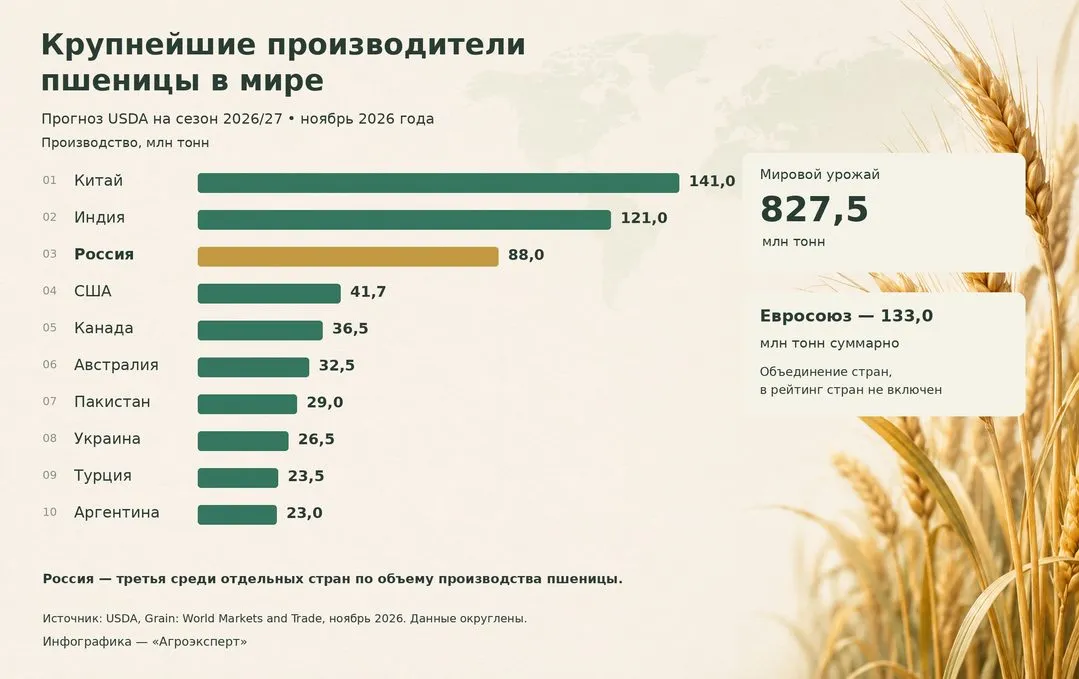
В частности, USDA в ноябрьском прогнозе повысило оценку урожая пшеницы в Аргентине до 23 млн тонн, Австралии - до 32,5 млн тонн, прибавив по 1,5 млн. тонн для каждой страны.
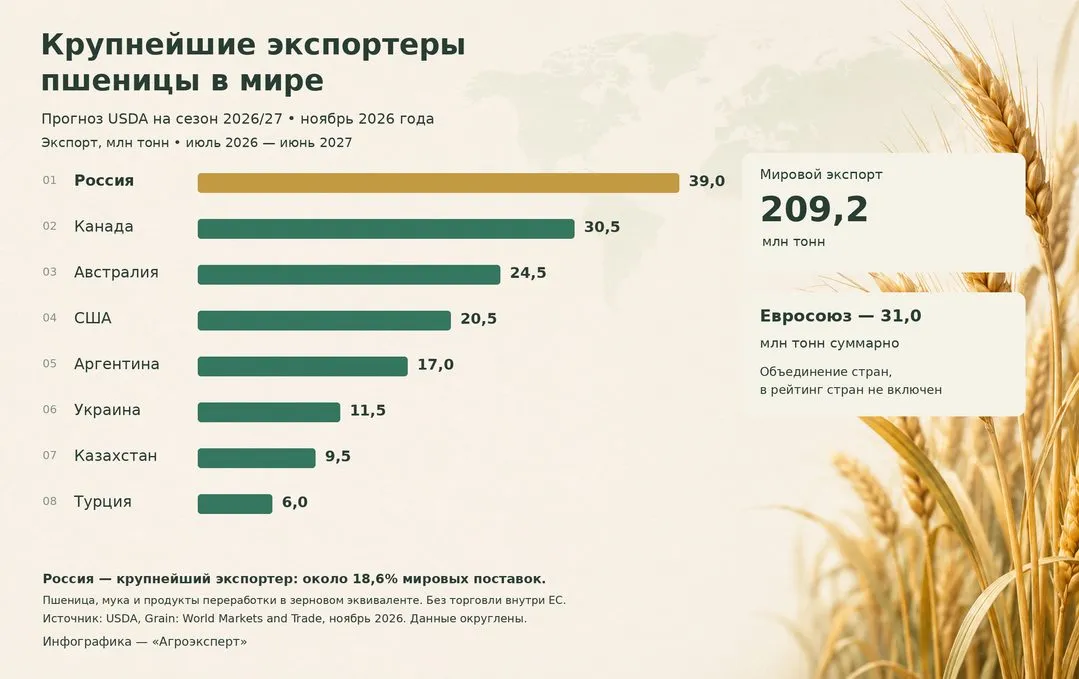
При этом прогноз экспорта российской пшеницы в сезоне 2026-27 снижен на 1 млн. тонн, до 39 млн. тонн, украинской - также на 1 млн. тонн, до 11,5 млн. тонн. Другие крупные поставщики, включая Канаду и Евросоюз, частично компенсируют выпадающие объемы.
Однако полноценное замещение черноморского зерна ограничено качеством и стоимостью альтернативных поставок.
По оценке директора по аналитике Инго Банка Василия Кутьина, альтернативное зерно обходится покупателям на 40–90 долл./тонна дороже черноморского. Кроме того, аргентинская пшеница не всегда соответствует требованиям рынков, традиционно ориентированных на российское зерно. В результате часть импортеров вынуждена использовать собственные запасы и урожай.
Ноябрьский баланс USDA также отражает сложности мировой торговли: прогноз ее объема снижен на 0,3 млн. тонн, до 208,7 млн. тонн, несмотря на увеличение оценки конечных запасов на 4,8 млн. тонн, до 280,8 млн. тонн. В частности, запасы накапливаются в России и Украине из-за трудностей с вывозом зерна.
Аналитики считают, что наиболее уязвимым для рынка может стать второй квартал 2027 года. К этому времени запасы импортеров сократятся, основная часть урожая Южного полушария будет реализована, а последствия возможного сокращения посевных площадей в черноморском регионе станут заметнее. При сохранении ограничений на судоходство это может спровоцировать новый рост котировок.
Вместе с тем восстановление безопасного судоходства, снижение страховых расходов и стоимости перевозок способны вернуть спрос на российскую и украинскую пшеницу. По мнению аналитиков, в таком случае увеличение доступного предложения, напротив, окажет давление на мировые цены.
Для справки: 1 доллар США = 449 теңге
Проект поддержан ПРООН в Казахстане
Актуальные предложения торговой площадки
- Продам: рапс, 1 класс, со склада, объем - 20 тысяч тонн 4 ноября 2026 г. 12:56
- Продам: подсолнечник, 1 класс, со склада, объем - 20 тыс. тонн 4 ноября 2026 г. 12:55
- Продам: лен, 1 класс, со склада, объем - 20 тыс. тонн 4 ноября 2026 г. 12:54
- Продам: пшеница, 1 класс, со склада, объем - 20 тысяч тонн 4 ноября 2026 г. 12:52
- Продам: лен, 1 класс, со склада, объем - 200 17 сентября 2026 г. 11:05
- Перейти к торгам