Следите за нашим Telegram каналом, чтобы не пропустить самое актуальное.
Пшеничный бюллетень ЗМ52-53, ноябрь-декабрь 2018
Дата создания: 7 июня 2020 г. 22:02 | Дата обновления: 28 июля 2020 г. 2:59
Оглавление
Введение.......................................................................3
Ситуация в мире...........................................................3
Ситуация у региональных партнеров........................4
Казахстан......................................................................6
Наличие.........................................................................6
Качество.......................................................................10
Экспорт.........................................................................12
Мука..............................................................................15
Производство...............................................................15
Экспорт.........................................................................16
Цены.............................................................................17
Ценообразование.........................................................20
Перспективы 2019.......................................................22
Диаграммы и таблицы................................................25
Введение
Данные таможенной статистики по-прежнему выходят с большим временным лагом (на сайте КГД до сих пор самые свежие таблицы - сентябрьские). Однако, по своим каналам мы все же раздобыли развернутую информацию об экспорте-импорте сельхозтоваров.
Последние данные, полученные ЗМ, частично подтверждают опасения экспортеров, о том, что продажи на внешние рынки идут слишком высокими темпами. Волнение среди трейдеров нарастает: чем торговать весной? Тема подсчета балансов и ответ на вопрос с чем останутся экспортеры к лету, будет рассмотрена в текущем обзоре зернового рынка.
Ситуация в мире
USDA
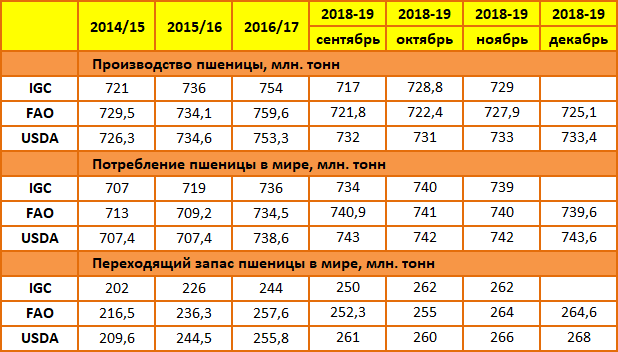
Декабрьский прогноз мирового баланса пшеницы в 2018-19 МГ USDA аналитики, условно, называют «медвежьим». Главная причина такой оценки - несущественное увеличение прогноза конечных запасов за счет пересмотра оценки начальных мировых запасов и прогноза глобального потребления.
Особый интерес вызывает у аналитиков ведомства - Аргентина, борющаяся с неблагоприятными погодными условиями. Местные эксперты уже снизили прогноз производства. Однако МСХ США пока оставил прогноз производства на уровне ноября – 19,5 млн. тонн.
Еще одна страна, страдающая от неблагоприятной погоды, - Австралия. Прогноз производства пшеницы снижен на 500 тыс. тонн до 17 млн. тонн, а прогноз экспорта на 1 млн. тонн до 10,5 млн. тонн.
Для Евросоюза ключевые показатели по сравнению с ноябрем не изменились кроме экспорта. Его прогноз снижен на один млн. тонн до 22 млн. тонн. На такой же объем увеличен прогноз конечных запасов (11,23 млн. тонн).
Напомним, январский отчет, который должен был выйти 11 января – не выйдет из-за разногласий по бюджету между президентом США и парламентом.
ФАО
По данным аналитиков ФАО, мировое производство пшеницы прогнозируется на уровне 725,1 млн. тонн, что на 2,8 млн. тонн ниже ноябрьского показателя в связи со снижением оценок урожая этого года в Турции и России.
Говоря о перспективах, эксперты отмечают, что в Северном полушарии проходит сев озимой пшеницы под урожай 2019 года. Как ожидается, более высокие цены, подстегнут производителей в США к расширению посевных площадей. Однако слишком влажная погода, тормозящая ход посевной, может оказать сдерживающее воздействие на такое расширение.
По Европейскому союзу прогнозируется рост площадей под озимой пшеницей, хотя в некоторых странах, этому мешают засушливые погодные условия. Также ожидается расширение посевных площадей в РФ и Украине, где погодные условия в целом благоприятны. Подобным образом, в Азии благоприятные погодные условия способствуют хорошей всхожести культур в Китае и Индии; однако недостаток воды в Пакистане в некоторой степени повлиял на ранние виды на урожай.
Ситуация у региональных партнеров
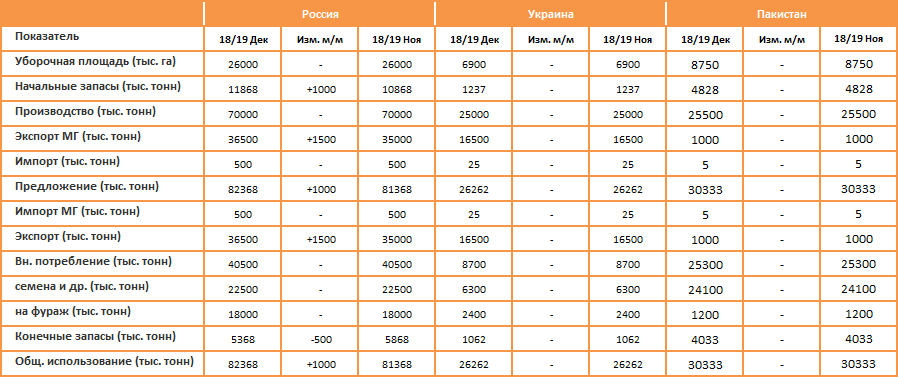
Рассмотрим более детально прогноз МСХ США для региональных конкурентов – России, Украины и Пакистана.
Как видим, изменения прогнозных балансов произведено только по России. Пересмотрены начальные запасы текущего МГ.
Прогнозные балансы региональных конкурентов, тыс. тонн.
Россия
По состоянию на 11 января, по данным ФГБУ «Центр оценки качества зерна», Россия с начала 2018-19 МГ (с 1 июля) экспортировала 25,4 млн. тонн пшеницы (с учетом перемещения на территорию стран Таможенного союза). В настоящее время темпы экспорта продолжают снижаться, констатируют в ведомстве. Текущий отрыв 2018-19 МГ от предыдущего сезона – 12%, месяцем ранее - 16%. В январе-феврале 2019 года Россия может экспортировать по 2,2–2,4 млн. тонн зерна, что связано как с каникулами, так и с традиционным замедлением отгрузок.
В первой половине сельхозгода основными покупателями российских зерновых оставались Египет (5,2 млн тонн, 18% в структуре экспорта), Турция (3,4 млн тонн, 11%), Саудовская Аравия (1,2 млн тонн, 4%), Вьетнам (1,2 млн тонн, 4%) и Нигерия (1,2 млн тонн, 4%).
Минсельхоз России повысил прогноз экспорта пшеницы в 2018-19 МГ до 37 млн. тонн. Напомним, что предыдущая оценка ведомством данного показателя составляла 34-35 млн. тонн.
По данным Росстата, наличие пшеницы в сельскохозяйственных организациях на 1 декабря составляло 13521,9 тыс. тонн, в заготовительных организациях - 12833,1 тыс. тонн, на ту же дату годом ранее - 19130,5 и 15195,9 тыс. тонн, соответственно.
Госорганами РФ продолжается практика «торможения» экспорта методом введения дополнительных требований к отгрузкам. Также, по сообщению трейдеров, наблюдается некоторая затоварка терминальных мощностей. Дополнительным сдерживающим фактором является рост цен в портах, которые в свою очередь раздувают новости о наличии, и маячащая на горизонте угроза дальнейшего сдерживания экспорта.
Министерство сельского хозяйства также сообщило, что очередное совещание с компаниями-экспортерами, на котором планируется рассмотреть планы поставок зерновых за рубеж, запланировано на февраль. Минсельхоз России с августа 2018 года проводит встречи с ключевыми российскими экспортерами для координации экспорта и контроля ситуации на внутреннем рынке зерна.
Ведомство подтвердило прогноз экспорта зерна на текущий сельхозгод в объеме 42 млн. тонн, при том, что в 2017-2018 сельхозгоду Россия экспортировала 52,4 млн. тонн зерна.
Украина
В Украине в 2018 году было собрано 70,1 млн. тонн зерновых культур - рекорд. Однако, валовой сбор пшеницы сократился по сравнению с прошлым сезоном (27 млн. тонн) и составил 24,5 млн. тонн.
По данным Минагрополитики, Украина с начала 2018-19 МГ по состоянию на 26 декабря поставила на внешние рынки 10,1 млн. тонн пшеницы, что по-прежнему ниже темпов экспорта прошлого сезона (11 млн. тонн - к 26 декабря 2017 года). Экспорт пшеницы, по оценке, может составить - 16 млн. тонн.
На 1 декабря в стране имелось 8739,1 тыс. тонн пшеницы (9716,9 – на аналогичную дату в 2017 году, 9574,6 – в 2016-ом).
Ослабевшее в этом сезоне предложение Украины также является стимулом для цен.
Пакистан
FAS USDA повысила прогноз экспорта пшеницы Пакистаном в сезоне 2018-19 до 1,7 млн. тонн. Это на 700 тыс. тонн больше официального прогноза USDA и на 500 тыс. тонн больше экспорта прошлого сезона. С начала сезона Пакистан экспортировал около 800 тыс. тонн пшеницы в Шри-Ланку, Бангладеш, страны Персидского Залива и некоторые страны Африки. Помимо этого, как считают американские эксперты, от 300 до 400 тыс. тонн должны быть поставлены в Афганистан.
Однако, до этого времени отгрузки в Афганистан практически не просматриваются на общем фоне.
Как минимум, 500 тыс. тонн будут экспортированы с субсидией в размере 105 долларов за тонну.
По оценке ФАО, экспорт пшеницы в 2018-19 МГ, по прогнозам, увеличится относительно предыдущего года за счет крупных продаж в последние месяцы. В период с мая по октябрь 2018 года, оценочно, Пакистан экспортировал 850 тыс. тонн пшеницы, что выше среднепятилетнего показателя.
Цены на пшеницу и пшеничную муку, основные продукты питания в стране, росли в течение пяти месяцев подряд до декабря 2018 года, отражая сезонное ужесточение рыночных возможностей и объемный экспорт в последние месяцы. В целом, цены в декабре 2018 года были выше, чем годом ранее.
В целом, продовольственная безопасность в стране стабильна, учитывая крупные урожаи в последние пять лет. Однако, опасения по поводу отсутствия продовольственной безопасности сохраняются в некоторых регионах страны, в частности, в западных и юго-западных районах провинции Белуджистан, а также в аридных зонах юго-восточных и западных районов провинции Синд. Повторяющиеся с 2014 года засухи в этих районах привели к неурожаям и значительным потерям скота, что имело серьезные последствия для средств к существованию местного населения.
Повторяющиеся конфликты на северо-западе страны, вдоль границы с Афганистаном, побудили крупномасштабные переселения. Согласно данным Верховного комиссариата Организации Объединенных Наций по делам беженцев (UNHCR), на октябрь 2018 года, около 15800 семей переселены из провинции Хайбер-Пахтунхва из-за чрезвычайной ситуации, объявленной регионе.
Более того, на октябрь 2018 года, около 1,4 млн. тонн афганских беженцев находятся в Пакистане. Большинство этих людей нуждаются в гуманитарной помощи и создают нагрузку на, и без того, ограниченные ресурсы.
Казахстан
Наличие
Сейчас же, сухая статистика от Комстата, согласно которой убыль зерна идет более быстрыми темпами, чем городом ранее. При этом помним о том, что количество зерна, собранное в текущем году, уступает количеству прошлогоднего урожая.
На 1 декабря, по подсчетам статистиков, в Казахстане имелось 15 794 тыс. тонн зерна. Убыль за ноябрь составила 2 708 тыс. тонн. За аналогичный период 2017 года, убыль зерна составила 2298 тыс. тонн.
Динамика прибыли/убыли зерна, тыс. тонн
Created with Highstock 5.0.14-1 880-1 880-2 070-2 070-2 105-2 105-1 538-1 538-1 294-1 294-1 228-1 228-2 628-2 628-1 465-1 4655835831 8721 8729 7639 7634 2464 246-2 203-2 203-1 818-1 818-1 700-1 700-1 384-1 384-1 405-1 405-1 181-1 181-2 610-2 610-17.9-17.9-595-5952 3832 38311 43511 4352 0052 005-2 298-2 298-1 536-1 536-1 966.8-1 966.8-2 111-2 111-1 447-1 447-1 188-1 188-2 439-2 439-1 832-1 832-812-8121 1931 19310 06810 0682 8632 863-2 708-2 708Динамика прибыли/убыли зерна01 - 12 - 201501 - 02 - 201601 - 04 - 201601 - 06 - 201601 - 08 - 201601 - 10 - 201601 - 12 - 201601 - 02 - 201701 - 04 - 201701 - 06 - 201701 - 08 - 201701 - 10 - 201701 - 12 - 201701 - 02 - 201801 - 04 - 201801 - 06 - 201801 - 08 - 201801 - 10 - 201801 - 12 - 2018-5 тыс.05 тыс.10 тыс.15 тыс.
На отчетную дату прошлого года зерна имелось на 1 961 тыс. тонн, или 11% больше, чем в 2018 году.
 Что касается пшеницы, то здесь преимущество на 1 978 тыс. тонн или 14% также за прошлым годом.
Наличие зерновых в абсолютном выражении, тыс. тонн
Created with Highstock 5.0.14все зернопшеницаячмень01 - 07 - 201401 - 01 - 201501 - 07 - 201501 - 01 - 201601 - 07 - 201601 - 01 - 201701 - 07 - 201701 - 01 - 201801 - 07 - 201801 - 10 - 201401 - 04 - 201501 - 10 - 201501 - 04 - 201601 - 10 - 201601 - 04 - 201701 - 10 - 201701 - 04 - 201801 - 10 - 201805 тыс.10 тыс.15 тыс.20 тыс.25 тыс.
Количество продовольственной пшеницы, по данным статистического ведомства, минимальное за последнее пять лет.
Сравнительный анализ динамики наличия пшеницы на первое число отчетного месяца, тыс. тонн
Created with Highstock 5.0.142014 - 152015 - 162016 - 172017 - 182018 - 19июлавгсеноктноядекянвфевмарапрмайиюн05 тыс.10 тыс.15 тыс.20 тыс.
За минувший период, объемы пшеницы, хранимые у фермеров, сократились. На первое декабря объемы зерна, хранящегося на ХПП и у ТОО, сравнялись. Одна из причин сокращения пшеницы в хозяйствах, в ноябре, как мы говорили ранее, рекордные темпы торговли.
Наличие прод. пшеницы в разрезе держателей, тыс. тонн
Created with Highstock 5.0.14ТООМКТрейдерыХППДругиеКХ - ФХ01 - 01 - 201701 - 02 - 201701 - 03 - 201701 - 04 - 201701 - 05 - 201701 - 06 - 201701 - 07 - 201701 - 08 - 201701 - 09 - 201701 - 10 - 201701 - 11 - 201701 - 12 - 201701 - 01 - 201801 - 02 - 201801 - 03 - 201801 - 04 - 201801 - 05 - 201801 - 06 - 201801 - 07 - 201801 - 08 - 201801 - 09 - 201801 - 10 - 201801 - 11 - 201801 - 12 - 201805 тыс.10 тыс.15 тыс.
***
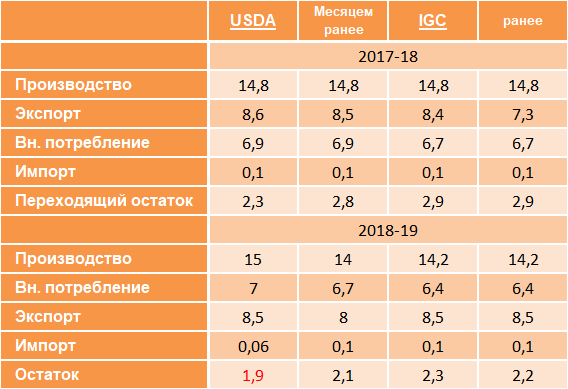
USDA по-прежнему считает, что сбор всей пшеницы в Казахстане в 2018 году составил 15 млн. тонн. По видимому, сохраняет их в этом убеждении высокий темп экспорта.
IGC оценивает урожай чуть скромнее, разница – оценке стоков.
Баланс пшеницы в Казахстане, по отчетам USDA и IGC, млн. тонн
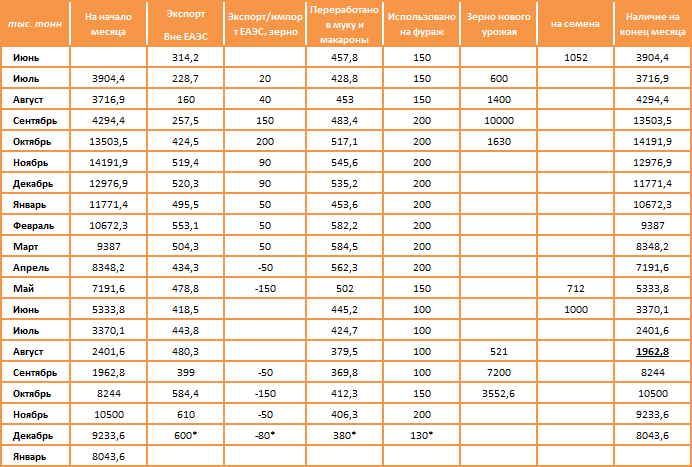
В связи с новой актуальностью мы возобновляем работу по подсчету промежуточного баланса пшеницы в Казахстане. В зачет идет и твердая и мягкая пшеница. Экспорт- согласно таможенной статистики, остальные показатели – оценочно.
Согласно этим расчетам, на 1 сентября без учета зерна нового урожая в Казахстане имелось 1441,8 тыс. тонн пшеницы (из которой 55,1 - дурум). В соответствии с новыми данными, повышаем свою оценку начальных запасов в 2018-19 МГ. Ранее мы оценивали их в 700 тыс. тонн, не беря в расчет наличие зерна у Продкорпорации, но поскольку оно активно торговалось (убыль летом и осенью составила порядка 350-400 тыс. тонн), мы вынуждены все же включить этот объем в свои расчеты.
Промежуточный баланс пшеницы (мяг+дурум) в РК, тыс. тонн
*прогноз
Все, что произошло далее: невысокий сбор и рекордные темпы экспорта, который, по нашим предположениям, затормозил выпуск муки и потребление в качестве фуража. В итоге на начало января, по нашим расчетам в Казахстане имелось порядка 8 млн. тонн пшеницы (всей). Это 3 млн. тонн ниже прошлогоднего показателя. И это, безусловно, заставляет задуматься о скором дефиците пшеницы в стране: при сохранении темпов отгрузок (550 тыс. тонн в месяц) один только экспорт может составить более 6,5 млн. тонн, которых в стране, по всей вероятности, нет. Варианты дальнейшего развития событий рассмотрим в соответствующей главе.
Качество
На 29 декабря (заключительная информация) на элеваторы, по данным зерновой инспекции, завезено 4992,7 тыс. тонн мягкой пшеницы. В 2017 году этот показатель составил 5464,5 тыс. тонн. Это во многом подтверждает не высокий сбор 2018 года, учитывая существенную разницу в погодных условиях осени двух этих лет.
Поступление пшеницы нового урожая, в разрезе по классам, тыс. тонн
Created with Highstock 5.0.143 класс4 класс5 класснеклассное12 - 09 - 201812 - 10 - 201819 - 10 - 201802 - 11 - 201809 - 11 - 201807 - 12 - 201821 - 12 - 201829 - 12 - 201801 тыс.2 тыс.3 тыс.4 тыс.5 тыс.6 тыс.
Из общего объема 5 класса - 4,1%. Преимущество за третьим – 42,7%. 16,5%- доля четвертого класса.
Пшеница на элеваторах в разрезе по классам на отчетную дату, тыс. тонн
Created with Highstock 5.0.143 класс4 класс5 класс2014 год2015 год2016 год2017 год2018 год01 тыс.2 тыс.3 тыс.4 тыс.5 тыс.6 тыс.
Средняя массовая доля белка в текущем сезоне выше, чем в прошлом: 13,5 против 13,4 в 2017 году. В целом, качественные показатели пшеницы 3 класса опережают прошлогодние данные, за исключением числа падения.
Качественные показатели пшеницы 3 класса на отчетную дату, тыс. тонн
Created with Highstock 5.0.14710-729 натура730-749 натура750 и выше натура23-24 клей25-27 клей28+ клей160-199 ЧП200+ ЧПбелок в среднем в %2018 год2017 год2016 год2015 год2014 год050010001500200025003000
Больше всего пшеницы с клейковиной 28+ сосредоточено в Акмолинской области – 60% от республиканских объемов.
Наличие пшеницы третьего класса в зерносеющих регионах по качественным показателям, тонн
Created with Highstock 5.0.14431 987431 987635 557635 557860 897860 897246 049246 049329 848329 848214 224214 22418 882.218 882.267 374.867 374.8237 569.5237 569.5АкмолинскаяКостанайскаяСеверо-Казахстанская28 и выше25 - 2723 - 240100 тыс.200 тыс.300 тыс.400 тыс.500 тыс.600 тыс.700 тыс.800 тыс.900 тыс.1 000 тыс.
***
Количество четвертого и пятого класса на уровне прошлого года. По качественным показателям, преимущество за прошлым сезоном.
Качественные показатели пшеницы 4 и 5 класса на отчетную дату, тыс. тонн
Created with Highstock 5.0.14ВсегоНатура 4 клКлейковина 4 клВсего 5 клНатура 5 клКлейковина 5 кл2018 год2017 год2016 год2015 год2014 год0500100015002000
В разрезе зерносеющих регионов картина выглядит следующим образом:
Наличие пшеницы четвертого и пятого классов в зерносеющих регионах по качественным показателям, тонн
Created with Highstock 5.0.14376 721376 721293 695293 695448 505.5448 505.574 65074 65068 97768 977111 506.9111 506.948 07648 07672 48272 48216 771.416 771.44 класс5 класснекласснаяАкмКостСКО050 тыс.100 тыс.150 тыс.200 тыс.250 тыс.300 тыс.350 тыс.400 тыс.450 тыс.50…
Экспорт
По сравнению с октябрем текущего года продажи зерновой группы в ноябре увеличились на 7%.
Динамика экспорта зерна и муки из РК, тыс. тонн
Created with Highstock 5.0.14ПшеницаВсего зернаМука01 - 08 - 2… 01 - 10 - 201401 - 12 - 201401 - 02 - 201501 - 04 - 201501 - 06 - 201501 - 08 - 201501 - 10 - 201501 - 12 - 201501 - 02 - 201601 - 04 - 201601 - 06 - 201601 - 08 - 201601 - 10 - 201601 - 12 - 201601 - 02 - 201701 - 04 - 201701 - 06 - 201701 - 08 - 201701 - 10 - 201701 - 12 - 201701 - 02 - 201801 - 04 - 201801 - 06 - 201801 - 08 - 201801 - 10 - 201802004006008001000
*данные Комитета таможенного контроля
Если сравнивать данные ноябрьского экспорта пшеницы, начиная с 2004 года, то объемы, проданные в 2018 году, занимают третье место, незначительно уступая продажам 2007 и 2011 годов. А за последние восемь сезонов ноябрь 2018 – уверенный лидер.
Динамика экспорта пшеницы мягкой в ноябре, тыс. тонн
Created with Highstock 5.0.14671.4671.4376.8376.8287.1287.1342.7342.7622.4622.4286.8286.8535.7535.7326.8326.8317.2317.2377.6377.6466466610610Динамика экспорта пшеницы2007 год2008 год2009 год2010 год2011 год2012 год2013 год2014 год2015 год2016 год2017 год2018 год0200400600800
В сумме первых трех месяцев текущего МГ экспорт пшеницы мягких сортов на 24,5% опережает прошлый сезон.
Сравнительный анализ экспорта пшеницы мяг. с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср за 5 лет2016 - 172017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг01 тыс.2 тыс.3 тыс.4 тыс.5 тыс.6 тыс.
За три первых месяца текущего МГ на внешние рынки поставлено 2 289,4 тыс. тонн пшеницы и муки в зерновом эквиваленте. Это 32,3% к нашему прогнозу.
Динамика экспорта пшеницы и муки в годовом исчислении, тыс. тонн
Created with Highstock 5.0.149 130.79 130.76 108.76 108.78 397.38 397.35 596.55 596.512 030.612 030.67 168.67 168.68 679.78 679.76 443.56 443.58 659.18 659.17 4037 4038 3328 3322 289.42 289.47 0807 080Экспорт пшеницы и муки2007 - 082008 - 092009 - 102010 - 112011 - 122012 - 132013 - 142014 - 152015 - 162016 - 172017 - 182018 - 192018 - 19 прог02.5 тыс.5 тыс.7.5 тыс.10 тыс.12.5 тыс.15 тыс.
*расчеты ЗМ
***
По предварительным данным в декабре 2018 года на экспорт отправлено 677 тыс. тонн, в которые входят и масличные культуры. По оценке, в декабре 2017 года, экспорт составлял 538 тыс. тонн. По факту отгрузки только зерновой группы составили 696 тыс. тонн. Похожая тенденция наблюдалась и с ноябрьскими данными, которые пока не подтверждены таможенной статистикой. Можно предположить, что отгрузки декабря 2018 года станут одними из самых высоких за всю историю наблюдений.
Экспорт зерна в сентябре за последние 12 лет, тыс. тонн
Created with Highstock 5.0.14пшеницаячменьтвердая2007 - 082008 - 092009 - 102010 - 112011 - 122012 - 132013 - 142014 - 152015 - 162016 - 172017 - 182018 - 19025050075010001250
*2018-19 - все зерно, оценка
28,8% всего зерна на экспорт, по предварительным данным, ушло в Узбекистан, 27,6% уехало в порт Актау, 12,8% отправлено в Таджикистан. По оценке ноября 2018 года, отгрузки по указанным направлениям составляли - 30,5%, 23%, 15% - соответственно.
По информации трейдеров, проблема с дефицитом зерновозов в декабре немного начала разрешаться. Но, вздохнуть полной грудью, экспортеры, по их мнению, смогут только к апрелю. Правда там встанет другой вопрос – будут ли объемы для торговли?!
Структура экспорта казахстанского зерна по предварительным данным, тыс. тонн
Created with Highstock 5.0.14888830.1630.16127.3127.3181.9181.945.645.64.824.82124.28124.2825.425.42.112.11002.442.44000045.3545.3522.8622.8693.8993.89186.42186.429.829.8211.5911.59136.11136.110.540.54000.130.1314.78414.78416.8416.840060.56860.56812.32812.32886.89986.899195.439195.43913.26613.2660.7370.737186.93186.930015.4115.410041.80841.80823.31623.31640.33440.334декабрь 2016декабрь 2017декабрь 2018Россия и далееКиргизияТаджикистанУзбекистанАфганистанИранп. АктауКНРп. БалтииБеларусьАзербайджанГрузияТуркмения0255075100125150175200225
*предварительные данные КТЖ (+ масличные, +экспорт в страны ЕАЭС)
Мука
Производство
Казахстанские переработчики уверены, что за прошлые сезоны рынок вывел за пределы отрасли неконкурентоспособные мелькомбинаты. Остались те, кто сумел приспособиться к вызовам как внутренней, так и внешней торговли. Жалоб мукомолов о том, что предприятия на грани банкротства, а производство сохраняется ради рабочих мест, в текущем сезоне стало меньше. На их место пришли другие задачи, актуальны для нынешнего МГ.
Главной проблемой, по словам мукомолов, в этом МГ является дефицит вагонов. По данным респондента из Костанайской области, последние отгрузки муки с его предприятия были в ноябре. Если в прошлые сезоны маржинальной работе мешала ценовая составляющая на внешнем рынке, то, в текущем, - логистика.
Согласно мониторингу, северо-казахстанским мукомолам, объемов пшеницы для закупа не хватает. Крупные фермеры, с большими посевными площадями, придерживают пшеницу, планируя начать торговлю после нового года. На комбинаты сдают небольшие КХ, имеющие долговые обязательства. В Костанайской области, согласно данным опроса, объемов пшеницы для закупа хватает, однако мукомолы прогнозируют возможный дефицит сырья. В Карагандинской области перерабатывающие предприятия также не испытывают дефицита зерна, однако недовольны ценовой политикой.
В целом же, несмотря на высокое предложение сырья, согласно статистическим данным, наблюдается снижение производства муки.
В ноябре отечественные мукомолы выпустили 325,9 тыс. тонн муки, что меньше чем в октябре текущего года на 1,4% (330,2 тыс. тонн). Однако годом ранее в ноябре произведено 389,7 тыс. тонн муки, что больше чем в третий осенний месяц текущего сезона на 16,4%.
Динамика производства муки, тыс. тонн, с накоплением
Created with Highstock 5.0.14Ср 7 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг01 тыс.2 тыс.3 тыс.4 тыс.5 тыс.
*источник – Комстат
Стоит отметить, что за последние девять лет, это минимальный ноябрьский показатель. В среднем за девять лет, производство муки в конце осени было максимальным в течение всего года, и в среднем составляло 399,4 тыс. тонн.
Аналогичная ситуация в квартальном срезе, 955,9 тыс. тонн муки в 2018-19 МГ против 1104 тыс. тонн 2017-18 сезона. Сокращение – 13,5%.
То есть даже по официальным данным фиксируется спад выпуска муки. Уже становится очевидным, что Комитет по статистике не учитывает новых тенденций и по-прежнему коэффициент переработки применяет 0,7, хотя современные наработки, в том числе в химической отрасли, а также общее снижение качества выпускаемого продукта допускает средний коэффициент 0,8.
По данным мониторинга ЗМ, в котором приняло участие 15 мелькомбинатов, только один комплекс (6%) сократил производство муки в текущем сезоне на 50%. Пятеро опрошенных (33%) не планируют сокращение производства муки в текущем году. Двое из опрошенных (19%) настроены на увеличение выпуска объемов в 2018-19 МГ. Возможное увеличение производства связывают с тем, что из-за логистических проблем перерабатывающие предприятия Узбекистана не могут вовремя поставит пшеницу, закупленную в РК. Поэтому, по данным респондентов, импортеры, в некоторых случаях, заменяют пшеницу мукой.
Остальные опрошенные затруднились спрогнозировать работу своих предприятий, объясняя это тем, что многое на рынке будет зависеть от логистических мощностей.
Производство муки по итогам МГ, тыс. тонн
Created with Highstock 5.0.144 0334 0333 6353 6354 1244 1243 7493 7493 9923 9923 8673 8674 0334 0334 1464 1464 3004 3009569563 8243 824производство муки2009 - 102010 - 112011 - 122012 - 132013 - 142014 - 152015 - 162016 - 172017 - 182018 - 192018 - 19 прог01 тыс.2 тыс.3 тыс.4 тыс.5 тыс.
*Комстат, прогноз по рассчетам ЗМ
По итогам трех месяцев производство муки составило 25% от нашего расчетного показателя, и в случае сохранении темпов, рискует не достигнуть поставленной нами отметки.
Экспорт
Продажа муки на внешние рынки в ноябре 2018 года составила 221,1 тыс. тонн, что на уровне прошлого месяца (в октябре экспортировано 221,3 тыс. тонн). Этот результат ниже показателей ноября 2017-го на 26%, когда на экспорт отгружено 297,6 тыс. тонн. Однако мукомолов данный факт не огорчает, так как цена в текущем году выше, чем сезоном ранее.
Структура импортеров без изменения: 67,4% отправлено в Афганистан, 25,1% продано в Узбекистан. Туркмения, Таджикистан, Молдова, КНР – закупали по мере необходимости.
Динамика экспорта муки из Казахстана, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг05001000150020002500
Итого, за первый квартал 2018-19 МГ отгружено 568,3 тыс. тонн, что меньше чем за аналогичный период прошлого сезона на 15%.
Цены
Россия
Экспортные цены на российскую пшеницу (12,5%) к концу года увеличились на 4 доллара, до 238 долларов за тонну (FOB, глубоководные порты). По словам аналитиков, котировки достигли максимальных значений с декабря 2014 года. Рост экспортных цен связан с продолжающимся увеличением стоимости пшеницы на внутреннем рынке из-за активности потребителей перед Новым годом и ослаблением рубля. «Ослабление рубля в краткосрочной перспективе поддержит конкурентоспособность российской пшеницы на мировом рынке, но на фоне высокой конкуренции между экспортерами приведет к быстрому росту закупочных цен в портах»,- считают в «Совэконе».
Динамика экспортных цен в глубоководных портах РФ, FOB. Пшеница 12,5%, $/т
Created with Highstock 5.0.14FOB. Пшеница 12.5% - $/т19 - 02 … 03 - 03 - 201618 - 03 - 201631 - 03 - 201615 - 04 - 201626 - 04 - 201611 - 05 - 201623 - 05 - 201608 - 07 - 201626 - 08 - 201614 - 10 - 201623 - 12 - 201610 - 02 - 201731 - 03 - 201723 - 06 - 201711 - 08 - 201729 - 09 - 201718 - 11 - 201705 - 01 - 201823 - 02 - 201813 - 04 - 201801 - 06 - 201820 - 07 - 201807 - 09 - 201826 - 10 - 201814 - 12 - 2018200150175225250
*Источник АПК-Информ
Российская пшеница со сроками поставки в январе-феврале, по данным Русагротранса, оценивается в 236-237 долларов за тонну, но покупателей на нее пока немного. На несколько завышенный уровень цен мог указать последний тендер египетской госкомпании GASC, на котором предложения пшеницы из России по ценам от 250-255 долларов за тонну пшеницы (12% протеина) с поставкой в феврале были проигнорированы. В ближайшее время средние экспортные цены на российскую пшеницу могут скорректироваться вслед за мировыми биржами. По данным «Совэкона», мартовский контракт на пшеницу в Чикаго в середине декабря подешевел на 3%, до189 долларов за тонну, в Париже - на 1%, до 232 долларов за тонну.
К снижению котировок на российскую пшеницу также может привести отсутствие новостей о введении экспортных ограничений, повышение Минсельхозом прогноза отгрузок и некоторое оживление поставок в декабре.
Андрей Сизов считает, что экспортные цены на пшеницу из России, вероятно, пока не достигли пика: максимумов стоит ожидать в январе-июне. По оценкам Владимира Петриченко (Прозерно), в феврале экспортные цены на российскую пшеницу могут превысить 245 долларов за тонну, из-за сокращения предложения и увеличения активности конкурентов на мировом рынке.
 Внутренняя цена на рядовую пшеницу третьего класса к концу года подорожала на 225 рублей, до 11,12 тыс. руб. за тонну, четвертого — на 150 рублей, до 10,85 тыс. руб. за тонну. Закупочные цены на пшеницу с 12,5-процентным протеином укрепились с 12,9–13,7 тыс. до 13,3–13,9 тыс. руб. за тонну.
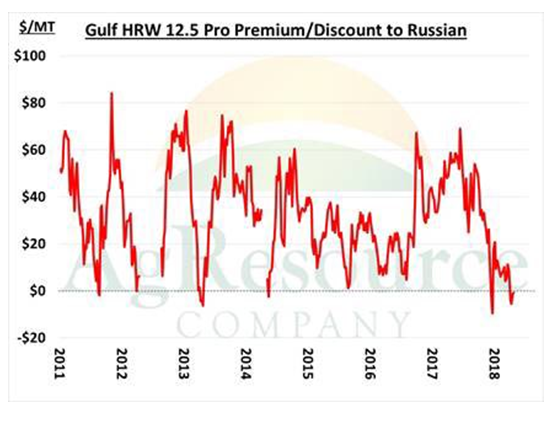
Тем временем известный аналитики агрорынков Dan Basse констатирует факт минимального за многие годы спреда между FOB Novo и FOB Gulf. «Русская пшеница стала самой дорогой среди крупных экспортеров (за исключением Австралии)», - пишет в своем twitter эксперт.
Чем это обернется? Сможет ли хранить такой паритет Россия до конца сезона? Видимо да, но будет ли фактическая торговля по этим ценам?
Казахстан
Внутренняя цена
Средневзвешенные цены за тонну пшеницы 23 клейковины к концу декабря сложились в пределе 55 тыс. тенге с НДС. Максимальная цена, озвученная в ходе мониторинга за тонну указанной клейковины – 57 тыс. тенге, минимальная – 52 тыс. тенге с НДС. 25-26 клейковина продается, в среднем, по 57 тыс. тенге за тонну с НДС. 27-28 клейковина – 58 тыс. тенге за тонну с НДС. Цена на 30 клейковину, в зависимости от протеиновых показателей установилась в диапазоне 60-62 тыс. тенге за тонну с НДС.
Цена на пшеницу 3 класс на условиях франко-элеватор (с НДС), РР, $/тонна
Created with Highstock 5.0.14СФО.EXW.20 - 07 - 201531 - 05 - 201607 - 07 - 201706 - 02 - 201814 - 09 - 201816 - 09 - 201522 - 12 - 201517 - 02 - 201611 - 04 - 201608 - 09 - 201625 - 11 - 201606 - 03 - 201704 - 05 - 201720 - 08 - 201703 - 10 - 201714 - 11 - 201726 - 12 - 201720 - 03 - 201802 - 05 - 201822 - 06 - 201803 - 08 - 201826 - 10 - 201807 - 12 - 20186 тыс.7 тыс.8 тыс.9 тыс.10 тыс.11 тыс.12 тыс.
Created with Highstock 5.0.14СКО.EXW20 - 07 -… 09 - 09 - 201506 - 11 - 201525 - 01 - 201611 - 03 - 201618 - 04 - 201631 - 05 - 201615 - 08 - 201604 - 11 - 201625 - 01 - 201724 - 03 - 201711 - 05 - 201707 - 07 - 201713 - 08 - 201719 - 09 - 201724 - 10 - 201728 - 11 - 201702 - 01 - 201806 - 02 - 201813 - 03 - 201818 - 04 - 201801 - 06 - 201806 - 07 - 201810 - 08 - 201814 - 09 - 201819 - 10 - 201823 - 11 - 201829 - 12 - 201810015020025050
Таким образом, средневзвешенная цена за тонну 23 клейковины достигла максимума за последние полтора года.
Индекс цен на пшеницу 3 класса (23 клей), с НДС на элеваторе (Северные регионы), тг/кг
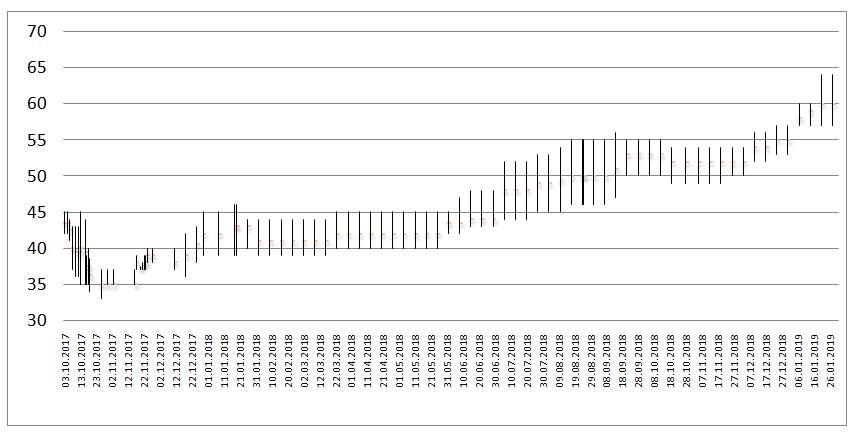
Цена «четверки» (21 клейковина) – 47 тыс. тенге за тонну с НДС.
Динамика цен на пшеницу 3, 4 класса в северных регионах на условиях EXW, $/тонна (с НДС)
Created with Highstock 5.0.144 класс3 класс (базис)20 - 07 -… 09 - 09 - 201506 - 11 - 201525 - 01 - 201611 - 03 - 201618 - 04 - 201631 - 05 - 201615 - 08 - 201604 - 11 - 201606 - 02 - 201710 - 04 - 201718 - 05 - 201714 - 07 - 201720 - 08 - 201727 - 09 - 201731 - 10 - 201705 - 12 - 201709 - 01 - 201813 - 02 - 201818 - 03 - 201825 - 04 - 201808 - 06 - 201813 - 07 - 201817 - 08 - 201821 - 09 - 201826 - 10 - 201830 - 11 - 201806 - 01 - 201910015020025050
Структура импортеров остается без изменений, активность на фоне коллапса, у покупателей выше, чем в предыдущие сезоны. Спросом, как и ранее, пользуется пшеница четвертого и пятого класса: «Была бы натура, клейковину сами добавят», - шутят экспортеры.
Цена на экспортных переходах озвучивается разная от 175 до 200 долларов за тонну рядовой пшеницы на DAP Сарыагаш. На этом же переходе торговля четвертыми классом осуществляется по цене от 170 до 185 долларов за тонну.
Цена на зерно в Казахстане (по реально проведенным сделкам), $/тонна
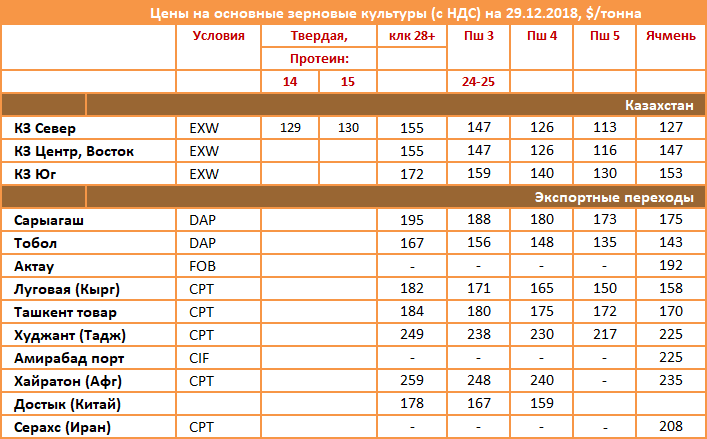
*курс доллара – 374 тенге
Ценообразование
Крупные и средние хозяйства Акмолинской области намерены торговать только тогда, когда цена за тонну родовой пшеницы третьего класса достигнет 60 тыс. тенге, четверка будет уходить по 55 тыс. тенге, а дефицитный пятый класс перевалит за 50 тыс. тенге за тонну. При этом 60 тыс. тенге за тонну не предел мечтаний, желаемая цена, 70 тыс. тенге.
Ожидания хорошей цены в феврале -марте заставляет костанайских аграриев отсрочить торговлю. Объемы пшеницы производители оставили если не полностью, то 40% от полученного урожая хранят «до хорошей цены». Действующая цена за тонну пшеницы 23 клейковины в регионе варьируется от 53 до 57 тыс. тенге. Ожидаемая цена за пшеницу с указанными качественными показателями костанайскими фермерами 62-63 тыс. тенге за тонну с НДС. Этот ценник сформирован с оглядкой на стоимость пшеницы в соседней РФ, где, по сообщениям аграриев, зерно третьего класса закупают по 12 рублей за тонну.
И это один из самых насущных факторов на данный момент. По информации трейдеров, отгрузки в РФ, хоть и небольшими партиями, но осуществляются. Юг и Поволжье заняты экспортом, географически замкнутый рынок Зауралья варится в собственном соку. В этой ситуации дефицит зерна испытывает густонаселенный, но существенно сокративший намолот в этом году промышленный регион России – зона Екатеринбурга, Челябинска. Они то и обращаются все чаще за казахстанской пшеницей. И их спрос отражается на торговле в приграничных регионах.
Аналогичная ситуация у фермеров Северо-Казахстанской области. Правда, в этом регионе желаемый ценник чуть ниже – 58-59 тыс. тенге за тонну третьего класса с НДС. Действующая цена на пшеницу с аналогичным показателем на фоне других областей ниже. Так, по данным мониторинга, рядовая тройка уходит по 52 тыс. тенге за тонну.
Таким образом, из 92 опрошенных руководителей КХ и ТОО трех зерносеющих регионов, 29 фермеров или 31% сохранили объемы, чтобы вести торговлю весной. 47 аграриев (51%) к концу декабря полностью реализовали все объемы.
На примере статистического среза, можно сделать вывод, что на данный момент, запасы пшеницы составляют более трети от всего объема. При этом, учитываем, что в данном опросе не участвовали крупные холдинги. Поэтому, по подсчетам ЗМ, запасы пшеницы, с которыми подойдет рынок к весне, составят не менее 40% от первоначального объема. При чем подавляющий процент – пшеница 3 класса.
Видимо, это и ответ на вопрос, задаваемый экспортерами: «чем будем торговать весной, ведь отгрузки идут высоким темпами?».
Здесь нужно обратить внимание на два аспекта: во-первых, дефицит вагонов сдерживает отгрузки на внешние рынки, которые могли быть выше из-за увеличения потребностей в странах традиционных импортеров. Во-вторых, на данный момент активная торговля ведется только мелкими и средними КХ, у которых остаются не закрытыми долговые обязательства, а возможности хранения урожая ограничены.
Безусловно, предложение Казахстана значительно снизится в текущем сезоне, что сократит переработку и вывоз. Свежи в памяти события 2014-15 МГ, когда после относительно продуктивного старта, в январе экспорт сократился вдвое. В 2016-17 сезоне вывоз иссяк к маю, а в июле упал ниже мучного экспорта.
Да, в названные сезоны (как оценивается) относительно стабильным был сбор на Кавказе и в странах СА:
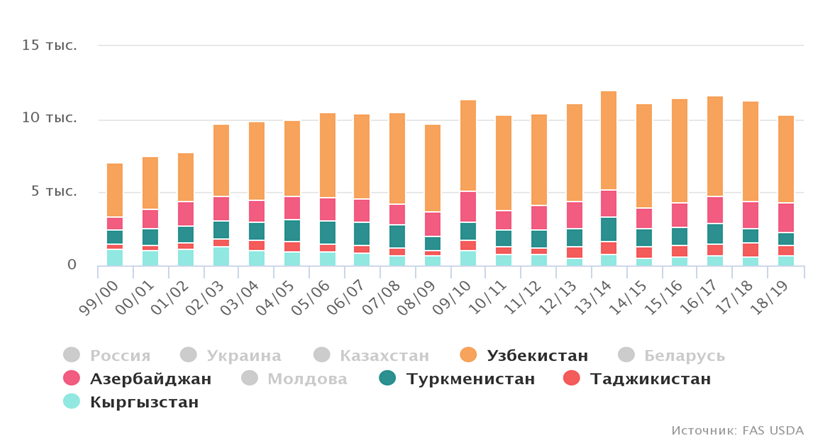
Указанные страны сократили производство в текущем МГ (относительно 2016-17-го) 1,3 млн. тонн, или на 12%.
Но! В первую очередь это обстоятельство, а также «упрямство» фермеров, которые подспудно понимают, что этот год – год продавца, будут толкать цены вверх. Как мы неоднократно говорили ранее, нет никаких объективных факторов, для того, чтобы этого роста не было. По традиции всех прошлых лет есть период акклиматизации, когда южные партнеры привыкают к новым ценам. Таким вот «пунктиром», судя по всему, и будет двигаться торговля после нового года, когда схлынет весь тот бешеный объем, который скорей всего (наши догадки все настойчивее) вывозят акционеры с агрохолдингов.
Перспективы 2019
Озимыми на зерно под урожай 2019 года в сельхозорганизациях России к 1 декабря засеяно 12,2 млн. га, что на 4,5% превышает показатель годом ранее. Зябь вспахана на 19,3 млн. га (+3%). Состояние посевов озимых зерновых культур в России в настоящее время у специалистов метеоцентра не вызывает опасений. 89% посевов озимых оценивается как хорошее. Традиционно потери составляют 5-7% посевов озимых.
И этому можно верить: снежный покров на начало января практически на всей территории России на порядок выше прошлого года.
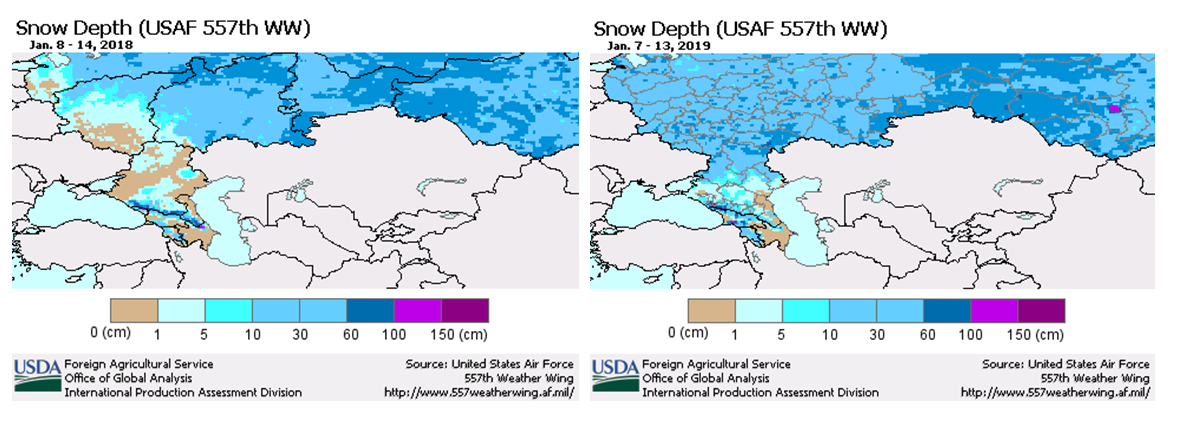
На 17 декабря состояние всходов озимых культур в Украине на 6 млн. га (или на 86% площадей) оценивается как хорошее и удовлетворительное. В слабом и изреженном состоянии на отчетную дату находились посевы на площади 0,9 млн. га (14%). Также уточняется, что всходы озимых зерновых в текущем году получены на 6,9 млн. га, или 97% от общей площади сева. В сравнении с прошлогодними показателями в 2018 году посевы озимых в Украине находятся в лучшем состоянии. Так, в 2017 г. на аналогичную дату в слабом и изреженном состоянии находилось 19% посевов озимых зерновых.
Неоднозначность перспектив урожая пшеницы Пакистана в 2019 году из-за низких уровней воды, используемой для ирригации
Полевые работы по посеву пшеницы (в основном ирригационной) сезона раби были завершены в декабре 2018 года. Низкие уровни осадков в октябре и ноябре 2018 года в сочетании с низкой доступностью оросительной воды для преимущественно орошаемой пшеницы затруднили посевные работы.
Согласно официальной информации, опубликованной в начале декабря 2018 года, Пакистан посеял 8 млн. га пшеницы, что на 9% меньше среднего показателя. 7 декабря, 2018 года, метеорологическая служба Пакистана анонсировало «Предупреждение о засухе», определив, что провинции Синд и Белуджистан испытывают условия засухи (по шкале от средней к суровой) из-за устойчивого периода осадков ниже среднего.
По информации управления индийских речных систем (IRSA), в октябре 2018 года, запасы воды для орошения культур сезона раби оценивается как 40% ниже среднедесятилетнего показателя.
Во второй декаде декабря сообщалось, что южные районы Пенджаба и Синда, а также восточные районы Белуджистана находились в условиях, не соответствующих нормальному вегетационному сезону, а сниженные запасы воды для орошения способствовали росту опасений перспектив урожая.
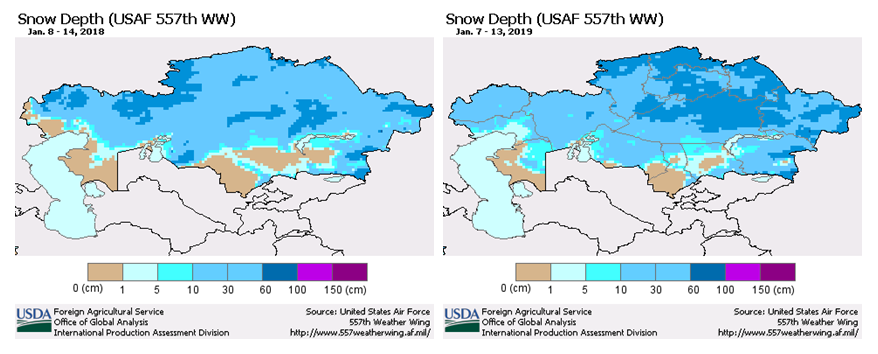
Тем временем в Казахстане…
Снежной массы накоплено также на порядок выше прошлогоднего запаса. Большая часть зерновой тройки под покровом 60 и выше сантиметров.
В нашем регулярном мониторинге на этот раз поучаствовало порядка двухсот фермеров. В разговорах с менеджерами аграрии продолжают подводить итоги минувшего сельхозсезона, и через его призму рефлексируют по поводу следующего.
Себестоимость, по подсчетам аграриев, возросла, в среднем, на 22%. Фермеры озвучивают увеличения себестоимости от 7% до 50%. Некоторые приводят такую цифру: цена на уровне 120-130 долларов, себестоимость составляет 95-100 долларов. Также аграрии говорят о том, что «если бы урожайность была на уровне 10 ц/га, ушли бы в минус». Сами фермеры признают, что высчитать насколько увеличилась себестоимость, трудно. Потому что каждое хозяйство делает, в зависимости от потребности, упор отдельно на каждый сегмент производство в зависимости от необходимости: удобрения, гербициды, запчасти. Среди фермеров распространяется информация, согласно которой, в 2019 году Китай планирует закрыть заводы по производству химпрепаратов, из-за проблем с экологией. Поэтому уже фермерам поступают предложения, согласно которым, стоимость химпрепаратов увеличена на 30%. Для фермеров это будут внушительные суммы.
Производители все чаще рассказывают, что «технику, которую могли свободно приобрести пять лет назад, сейчас приобрести сложно, без долгов не обойтись».
Казахстанские фермеры между делом планируют, что сеять в 2019 году. Фермеры, в большинстве своем на распутье, понимая, что в следующем году крен будет в сторону ячменя и льна. Фермеры признаются, что многим в этом сезоне на плаву помогли остаться лен и ячмень. Поэтому аграрии говорят об увеличении площадей на эти две культуры.
Непростые погодные условия стали отличительной чертой минувшего сельхозсезона. Затяжная весна, засушливость, вместе с обильными осадками - визитная карточка всех зерносеющих регионов. Минувший сезон, по словам производителей, слабый и по качеству и по урожайности.
Костанайская область
Если в одних районах, Алтынсаринском, Аулиекольском, Денисовском, Камыстинском, Жангельдинском, Наурузумском - для высокой урожайности не хватило осадков, то для качества в Амангельдинском, Узынкольском, Сарыкольском районах – суммы положительных температур. По данным агрономов, сумма активных температур за весь вегетационный период составила 1800 градусов, до нормы не хватило 200 градусов. В этих же районах, частично, избыточная влажность сыграла не на пользу фермеров. Аграрии сравнивают показатели урожайности с прошлым сезоном и отмечают, что получили на 30-50% меньше, чем годом ранее. Плюс к этому, отмечают производители, химпрепараты не срабатывают на 100%.
«Средним» годом назвали фермеры Карабалыкского района. Не жалуются на качество фермеры из Федоровского района. Здесь встречается пшеница второго класса. Однако, полученный результат, по словам фермеров, их не обогатил. По сообщениям респондентов, на элеваторах, пшеницу с 37-41 клейковиной принимают по цене 25-27. Отделять, образно говоря, «зерна от плевел», или, 36 клейковину от 40, многие ХПП не берутся.
Практически 100% из опрошенных аграриев региона, в новом сельхозсезоне не планируют кардинально изменять структуру севооборота. Производители намерены увеличить площади под ячменем. Ранее мы говори о том, что в этом регионе намечается льняной тренд.
Акмолинская область
Минувший сезон производители акмолищины называют «годом с сюрпризами». На протяжении всего периода вегетации превалировали низкие температуры вкупе с обильными осадками. По словам производителей, у многих технологии производства до сих пор рассчитаны под засушливый климат, и переориентироваться на влажный – большая проблема. Готовясь к сухому году, фермеры провели выравнивание, боронование, прикатывание, чего делать не стоило. Глубина заделки семян была большая, распределение влаги было неравномерное. Фермеры считают, что по рядкам бы это дело, пошло хорошо.
Как следствие, несмотря на то, что в целом, относительно других областей, регион показывает, высокое качество и урожайность, фермеры не довольны ни тем, ни другим показателем. Хорошую клейковину в ряде районов вымоли осадки. Недобор также отмечается по протеину и натуре. Кто-то отмечает, что затяжная посевная, причина низкого качества. «Семена, положенные в холодную землю, не могут дать хорошего качества», - считают респонденты.
Некоторые фермеры столкнулись с такой проблемой: семена, не взошедшие весной, из-за дефицита влаги, остались в верхних слоях почвы. После августовских осадков, когда почва напиталась водой, семена начали прорастать стремительно. В результате чего «выгнали весь подгон». Созревшая пшеница осталась под подгоном, а верхние слои, из-за влажности, убирать стало проблематично. Дождаться вызревания не удалось: начались осадки в виде снега. Хозяйства, столкнувшиеся с такой проблемой, потерпели убытки, пшеница осталась на поле.
Для кого-то напротив, учитывая особенности районов, сев в пятых числах июня, помог получить хорошее качество. Но такое мнение, скорее всего исключение, чем правило.
Из частных случаев, рассказанных аграриями, проблемы с грибком – желтобочка. «Выход один,- говорят фермеры, - сеять в новом сезоне на парах. Даже зараженное зерно, посеянное на парах, в будущем, не подвергается грибку. Желтобочка – еще одна причина снижения качества, в частности, клейковины.
Вводить новые культуры аграрии Акмолинской области пока не планируют. Ассортимент производителей – привычный: пшеница, ячмень. Только 10% из 43 опрошенных намерены продолжать работать с масличными культурами, или попробовать ввести их в севооборот. Речь идет о льне. Фермеры отмечают, что из-за изменения климата, необходимо заново учиться возделывать пшеницу, не до новых культур. Опыт возделывания льна, для некоторых ТОО, стал печальным: много льна осталось под снегом. Причина - дождливая осень. Не хватило мощностей для сушки, комбайны не могли подцепить посев.
Северо-Казахстанская область
Фермеры Северо-Казахстанской области частично столкнулись с болезнями септориоз и ржавчина. Из-за погодных условий аграриям региона также не удалось избежать потерь урожая. Осадки вымыли клейковину. В этом регионе уборочная кампания прошла тяжелее всего. Во время вегетации некоторые поля были переувлажнены, другие, напротив, оказались в зоне засушливости.
В СКО альтернативной культуре помимо пшеницы, как и в минувшем сезоне будет лен. По данным мониторинга, 20 респондентов из 32 опрошенных (63%) будут возделывать культуру в 2019 году. Также 25 опрошенных (78%) посеют ячмень.
69 респондентов или 75% - пшеница третьего класса.
Диаграммы и таблицы
Балансы пшеницы мягкой в Казахстане
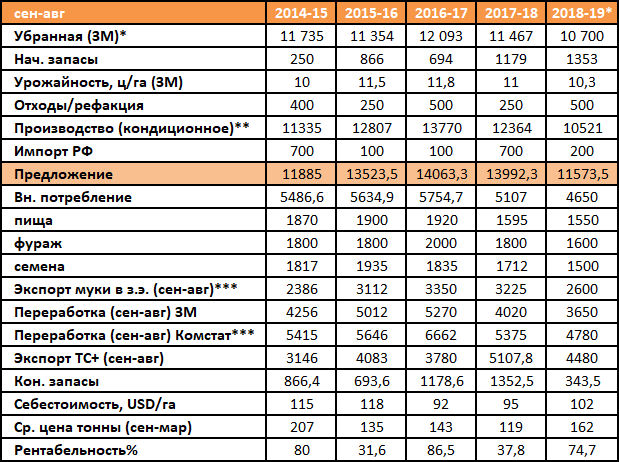
*площадь рассчетная, за минусом оценки площадей под дурумом
**в зачет идет только урожай текущего сезона
***в зачет не идет. Для информации
Динамика экспорта пшеницы мяг. из РФ, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2016 - 172017 - 18июлавгсеноктноядекянвфевмарапрмайиюн010 тыс.20 тыс.30 тыс.40 тыс.50 тыс.
Динамика экспорта пшеницы мяг. из Пакистана, с накоплением, тыс. тонн
Created with Highstock 5.0.142017 - 182018 - 19июниюлавгсеноктноядекянвфевмарапрмай025050075010001250
Структура экспорта пшеницы из Пакистана, тыс. тонн
Created with Highstock 5.0.14WorldSri LankaUnited Arab EmiratesMalaysiaAfghanistanViet NamThailandIndiaBangladeshMontenegroOmanQatarIndonesiaJapan2018 - 192017 - 18025050075010001250150017502000225025…
Динамика экспорта пшеницы в Узбекистан, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг05001000150020002500
Динамика экспорта пшеницы в Таджикистан, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг025050075010001250
Динамика экспорта пшеницы в Азербайджан из РК, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг0100200300400
Динамика экспорта пшеницы в Грузию из РК, с накоплением, тыс. тонн (в 2016-17 МГ экспорта не было)
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг010203040506070
Динамика экспорта пшеницы в Китай, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг0100200300400500600
Динамика экспорта пшеницы в Иран, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг0100200300400
Динамика экспорта пшеницы в Швецию, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг01020304050
Динамика экспорта пшеницы в Турцию, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг050100150200
Динамика экспорта пшеницы в Афганистан, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг0100200300400
Динамика экспорта пшеницы в Кыргызстан, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 -19сеноктноядекянвфевмарапрмайиюниюлавг050100150200
*Комстат
Динамика экспорта муки в Афганистан, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг02505007501000125015001750
Динамика экспорта муки в Кыргызстан, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг0510152025
Динамика экспорта муки в Таджикистан, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг050100150200
Динамика экспорта муки в Туркменистан, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг0102030405060
Динамика экспорта муки в Узбекистан, с накоплением, тыс. тонн
Created with Highstock 5.0.14Ср 5 лет2017 - 182018 - 19сеноктноядекянвфевмарапрмайиюниюлавг02004006008001000
ЗМ
Проект поддержан ПРООН в Казахстане
Актуальные предложения торговой площадки
- Продам: рапс, 1 класс, со склада, объем - 20 тысяч тонн 4 ноября 2026 г. 12:56
- Продам: подсолнечник, 1 класс, со склада, объем - 20 тыс. тонн 4 ноября 2026 г. 12:55
- Продам: лен, 1 класс, со склада, объем - 20 тыс. тонн 4 ноября 2026 г. 12:54
- Продам: пшеница, 1 класс, со склада, объем - 20 тысяч тонн 4 ноября 2026 г. 12:52
- Продам: лен, 1 класс, со склада, объем - 200 17 сентября 2026 г. 11:05
- Перейти к торгам